Dropshipping – Modèle Excel Gratuit (2026)
94
Téléchargement gratuit
Bilan comptable Excel avec actif brut et net, passif, contrôle d’équilibre et ratios. Guide des postes à saisir et des échéances à vérifier.
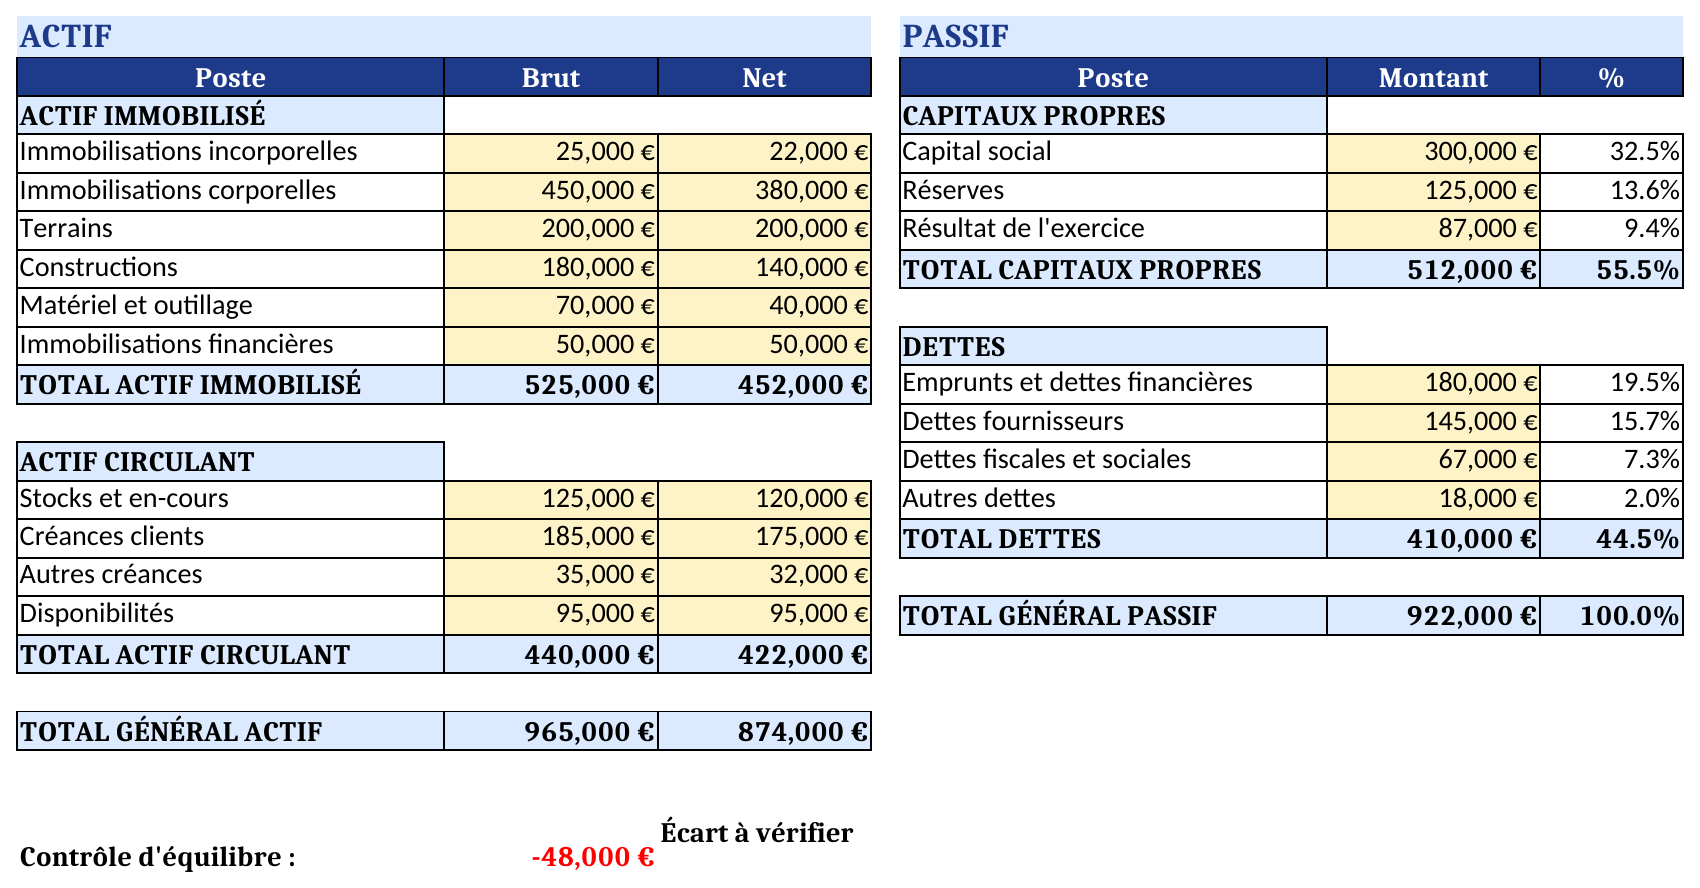
Ce modèle de bilan comptable Excel présente l’actif, les capitaux propres et les dettes dans un tableau simplifié. Il calcule les sous-totaux, compare actif net et passif et alimente une feuille de ratios. Les chiffres fournis sont fictifs : leur déséquilibre permet justement de voir le contrôle fonctionner.
Commencez par renseigner la société et la date de clôture en B3. Utilisez des données rapprochées de votre comptabilité : valeurs brutes et nettes des immobilisations, stocks, créances, disponibilités, capitaux propres et dettes. Les montants doivent décrire le même périmètre et la même date.
Le classeur comprend Bilan Comptable, Ratios Financiers et Instructions. Il ne récupère pas vos écritures et ne calcule pas les amortissements. Les colonnes Brut et Net sont à renseigner séparément à partir des états justificatifs.
Ce tableau est une base de travail, pas un bilan normalisé exhaustif ni une liasse fiscale. Pour le cadre de présentation applicable, consultez le Plan comptable général publié par l’ANC et faites vérifier l’adaptation des postes à votre entreprise.
| Zone | Utilisation |
|---|---|
| Lignes 10 à 12 | Saisir terrains, constructions et matériel ; leur somme forme la ligne 9. |
| Ligne 14 | Additionne les immobilisations incorporelles, corporelles et financières. |
| Lignes 17 à 20 | Saisir stocks, créances clients, autres créances et disponibilités. |
| Colonne F du passif | Renseigner capitaux propres et dettes ; les sous-totaux sont calculés. |
Ne remplacez pas la formule de la ligne 9 par un total supplémentaire à additionner aux trois détails : ces montants représentent le même ensemble. Les totaux exigent des nombres dans tous les postes attendus. Saisissez 0 pour un poste réellement nul ; laissez vide une donnée encore inconnue.
Vérifiez aussi la cohérence entre brut et net. Le contrôle d’équilibre ne détecte pas à lui seul une dépréciation oubliée ou une erreur compensée par une autre erreur.
La cellule B25 calcule actif net C23 moins passif F20, arrondi au centime. Dans l’exemple, l’actif net vaut 874 000 € et le passif 922 000 € : l’écart de −48 000 € doit donc être recherché. Le fichier affiche Écart à vérifier, sans modifier les données pour les faire coïncider.
Un total incomplet entraîne À compléter. Un écart nul affiche Équilibré, ce qui vérifie seulement l’égalité des deux totaux. Revenez aux soldes, aux reports et aux justificatifs avant de corriger un poste ; ne créez pas un montant artificiel pour supprimer l’alerte.
Les pourcentages du passif sont rapportés au total F20. Ils restent vides si le dénominateur est nul ou manquant.
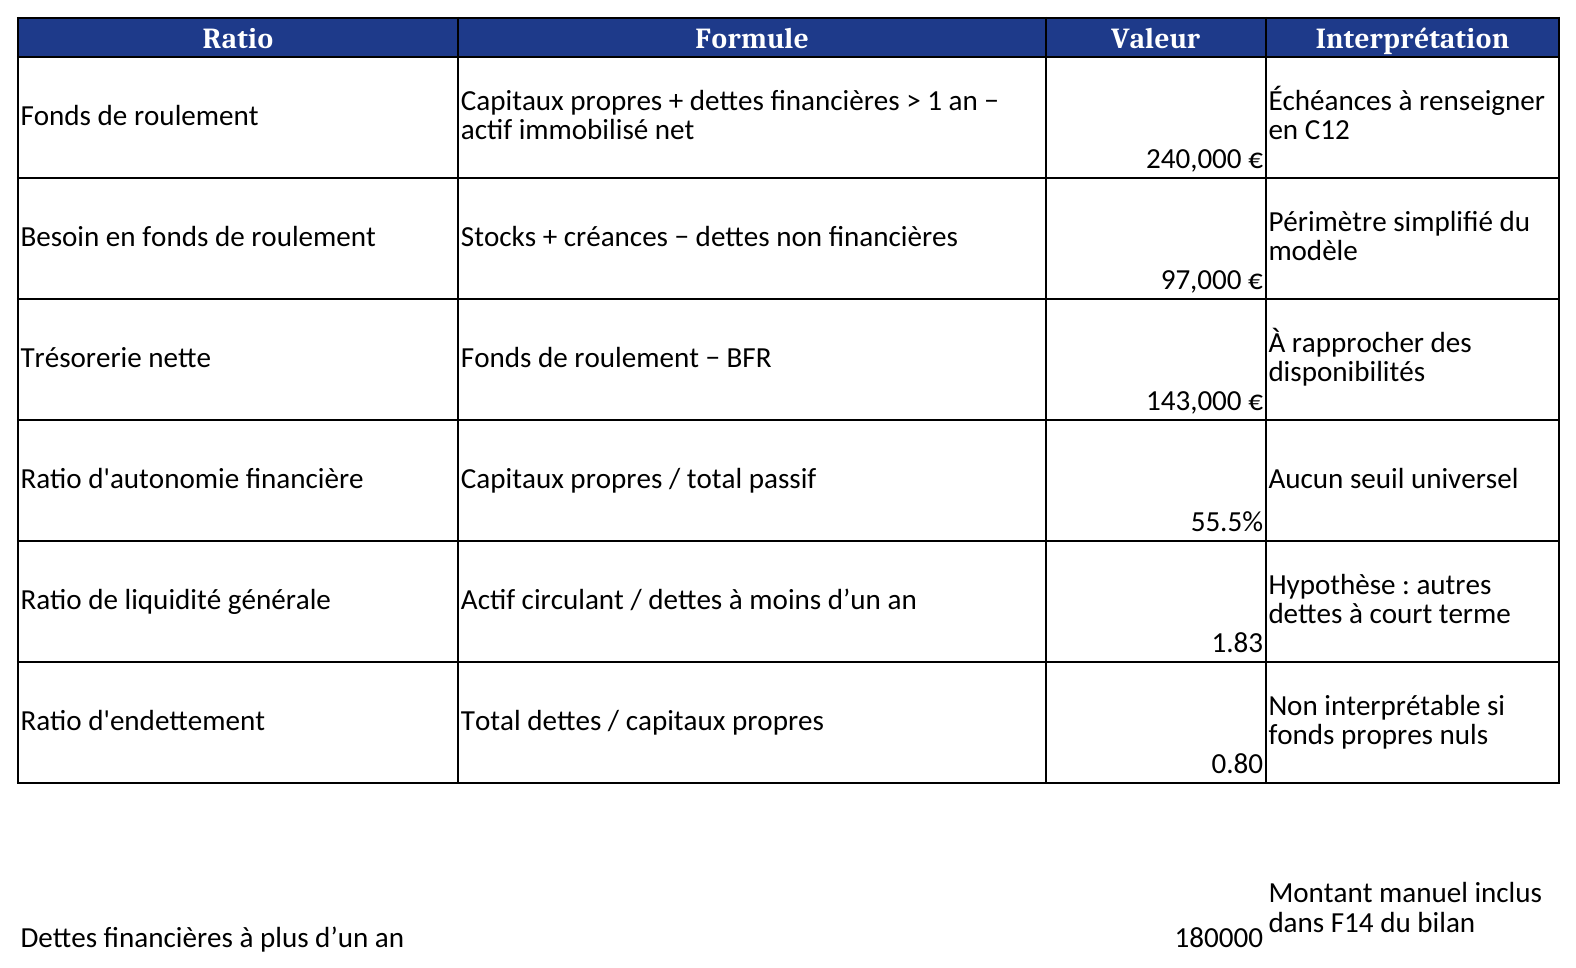
Dans Ratios Financiers, C12 contient la part des dettes financières à plus d’un an. C’est une saisie manuelle comprise entre zéro et le montant total des dettes financières du bilan. Les autres dettes sont traitées comme des dettes à court terme dans ce modèle simplifié.
Le fonds de roulement utilise les capitaux propres, cette dette à long terme et l’actif immobilisé net. Le BFR compare stocks et créances aux dettes non financières présentes dans le tableau. La trésorerie calculée est la différence entre les deux ; rapprochez-la des disponibilités et des concours financiers réellement identifiés.
Les ratios d’autonomie, de liquidité et d’endettement décrivent les chiffres saisis. Le classeur n’applique pas de seuil universel de bonne santé financière. Un bilan déséquilibré ou des échéances mal classées rendent leur lecture trompeuse, même lorsque les formules produisent un nombre.
Les données fictives ne sont pas équilibrées. Le contrôle affiche cet écart pour montrer qu’il faut vérifier les postes, sans inventer une écriture de compensation.
Non. Il s’agit d’un tableau simplifié à adapter et à vérifier, pas d’un jeu complet de comptes annuels ou de déclarations fiscales.