Dropshipping – Modèle Excel Gratuit (2026)
94
Téléchargement gratuit
Budget prévisionnel Excel sur 12 mois : encaissements, décaissements, solde initial et trésorerie cumulée. Guide des hypothèses et des mois incomplets.
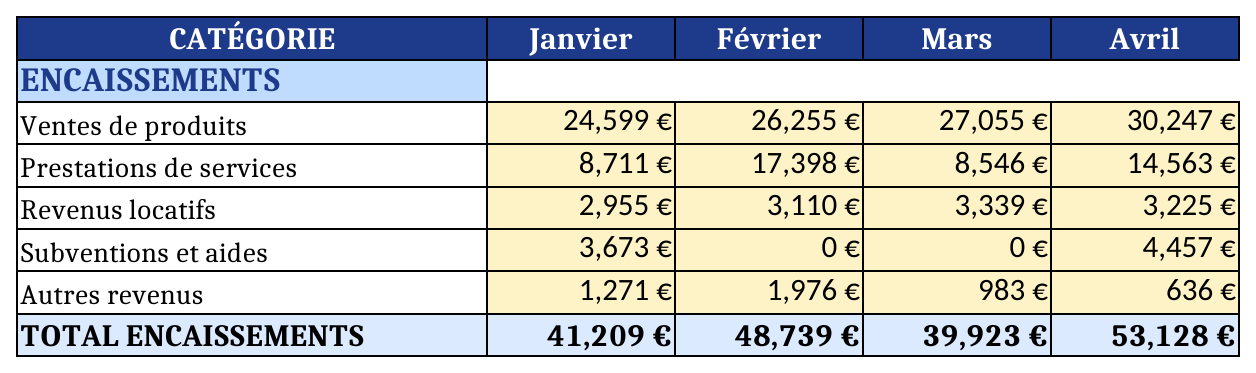
Ce budget prévisionnel Excel organise douze mois d’encaissements et de décaissements pour estimer la trésorerie de fin de mois. Il associe une feuille de saisie, quatre graphiques et un mode d’emploi. Les montants fournis illustrent un scénario fictif, à remplacer par vos hypothèses.
Dans Budget Prévisionnel, indiquez le nom de l’entreprise en B4 et l’année du scénario en F4. Les colonnes B à M correspondent à janvier–décembre. L’année est une information de contexte : elle ne charge aucune donnée ni aucun historique.
La cellule J4 contient la trésorerie disponible au début de janvier. Elle est ajoutée une seule fois au cumul. Si vous partez de 1 000 € et prévoyez 100 € d’encaissements et 50 € de décaissements en janvier, la variation est de 50 € et la trésorerie de fin janvier de 1 050 €.
Conservez un scénario distinct pour chaque jeu d’hypothèses. Changer l’année sans remplacer les chiffres conserve l’ancien budget.
Les cinq lignes d’encaissements couvrent ventes, services, revenus locatifs, aides et autres entrées. Les quatorze lignes de décaissements couvrent notamment achats, salaires, charges, taxes et remboursements d’emprunts. Adaptez les libellés au périmètre étudié sans supprimer les formules de total.
Renseignez le mois où l’argent devrait être reçu ou payé. Une facture émise en janvier mais encaissée en mars relève de mars dans cette projection de trésorerie. Choisissez une convention cohérente pour les taxes et documentez les hypothèses de délai.
Chaque poste mensuel attend un nombre positif ou nul. Écrivez 0 quand aucun mouvement n’est prévu. Une cellule vide indique une estimation manquante et bloque le total correspondant ; cela évite de confondre un budget encore incomplet avec une absence de dépense.
| Ligne | Calcul |
|---|---|
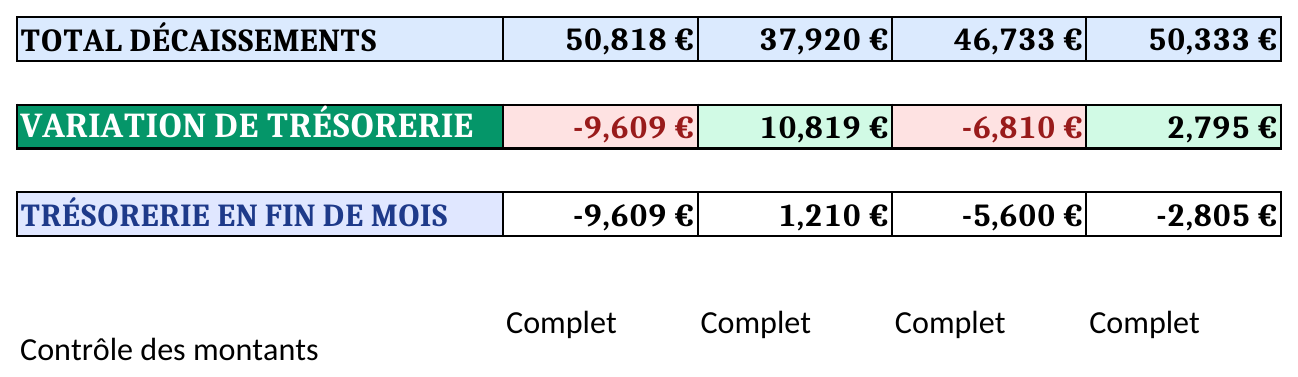
| Total encaissements et décaissements | Somme des postes complets du mois. |
| Variation de trésorerie | Encaissements moins décaissements du mois. |
| Trésorerie en fin de mois | Solde précédent plus variation mensuelle. En janvier, le solde précédent est J4. |
La colonne N additionne les flux de l’année. Pour la trésorerie, elle reprend uniquement le solde de décembre : additionner les douze soldes ou ajouter une seconde fois le flux annuel compterait plusieurs fois les mêmes mouvements.
Si un mois est incomplet, sa variation et les soldes cumulés qui en dépendent restent vides. La ligne Contrôle des montants aide à localiser les colonnes à terminer. Le solde initial doit lui aussi être numérique pour obtenir une projection cumulée.
La feuille Graphiques montre l’évolution mensuelle, les répartitions annuelles et la trésorerie cumulée. Les graphiques reprennent les cellules du budget ; complétez la saisie avant de comparer les courbes ou les catégories.
Testez séparément un retard d’encaissement, une dépense supplémentaire ou une trésorerie initiale différente. Enregistrez chaque scénario sous un nom explicite pour conserver les hypothèses de départ. Le modèle ne fait pas ces simulations automatiquement.
La variation calculée n’est pas un bénéfice comptable : un remboursement de capital est un décaissement, par exemple. Le fichier ne produit pas automatiquement bilan, compte de résultat ou échéancier fiscal. Pour suivre ensuite les mouvements réalisés, le registre de revenus et dépenses répond à un autre usage.
Dans J4 de Budget Prévisionnel. Ne la répétez pas dans les revenus de janvier : elle est déjà ajoutée au premier solde cumulé.
La trésorerie est un solde à une date. Le total annuel reprend la position de fin décembre au lieu d’additionner les soldes mensuels.